Das Programm überträgt alle Daten aus dem Blatt Urkalkulation automatisch in das Blatt EFB-221. Ergänzen Sie in den gelben Feldern die fehlenden Angaben. Drucken Sie danach das EFB 221 über Excel aus. Die Seite ist so formatiert, dass das Formblatt EFB-221 auf eine Seite passt.
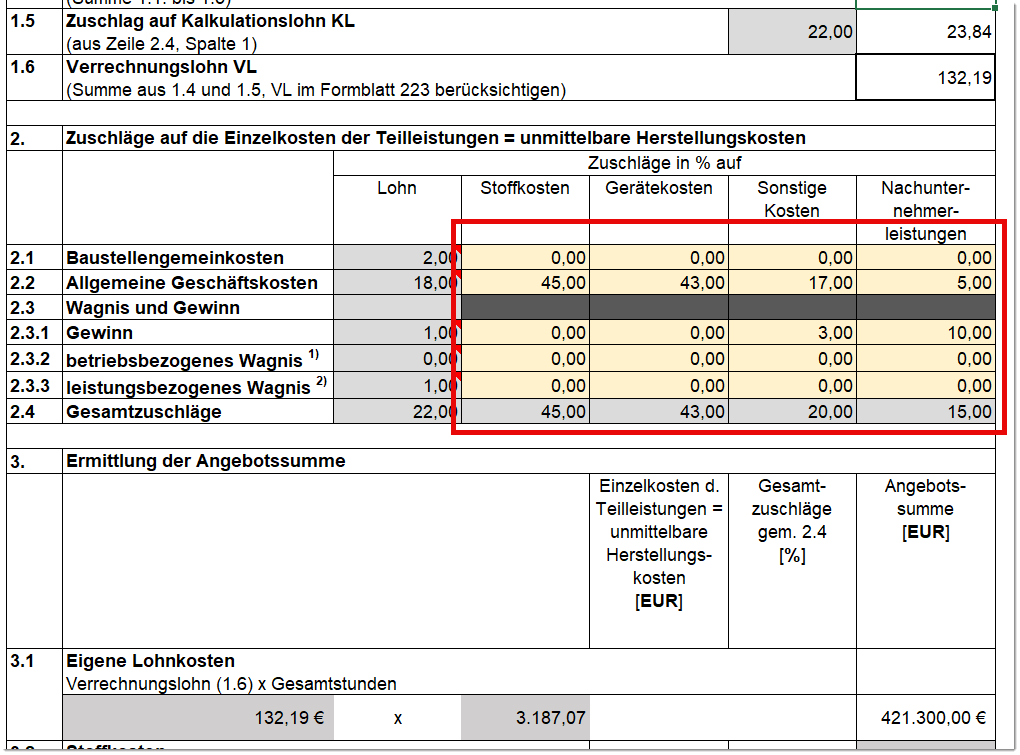
Zuschläge auf die Einzelkosten
Für die Aufteilung der Einheitspreise im Leistungsverzeichnis (LV) muss die Summe auf dem Blatt Lohn- und Verteilung zunächst immer 100 % betragen. Nur so teilt das Programm die Einheitspreise aller Positionen nachträglich prozentual auf. Diese Prozentwerte übernimmt das Formblatt EFB 221 als Basis in den Abschnitt 2 (Zuschläge auf die Einzelkosten).
Im EFB 221 passen Sie die Zuschläge nach den direkten Herstellungskosten noch einmal an. Welche Werte Sie dabei zugrunde legen, hängt von Ihrem Betrieb und seiner Struktur ab. Diese Anpassungen im Abschnitt 2 des Blatts EFB 221 ändern die ursprüngliche Aufteilung der Einheitspreise nicht.
Rundungsfehler (Summe EFB 221 stimmt nicht?)
Treten bei Ihnen Rundungsdifferenzen auf, nehmen Sie diesen oder einen ähnlichen Satz für den Auftraggeber in das Feld Erläuterungen des Bieters im EFB 221 auf.
„Abweichungen der Angebotssumme zwischen EFB 221 und der Angebotssumme aus dem GAEB-LV (DA84) entstehen immer durch Rundungsdifferenzen aufgrund der unterschiedlichen Berechnung der Einzelkosten.“
In der Regel entstehen die Rundungsfehler durch die Berechnung der Lohnkosten im EFB 221 unter Punkt 3.1 (Eigene Lohnkosten). Dort multipliziert das Formblatt den Verrechnungslohn nur mit den ermittelten Gesamtstunden.
Je nach Lohn und Stundenzahl ergibt das eine andere Summe als der Lohnanteil, den das Programm für jede Position einzeln berechnet und einzeln rundet. Dieser gerundete Lohnanteil fließt wiederum in den Einheitspreis der Position ein.
Bezogen auf den Einheitspreis liegt diese Rundungsdifferenz meist im Cent-Bereich der dritten Nachkommastelle. Bei LVs mit vielen Positionen und großen Mengen kann daraus ein merklicher Unterschied der Summen entstehen.